
TVA sur le bois de chauffage : quel taux s’applique ?
 Alexandria
•
10 octobre 2026
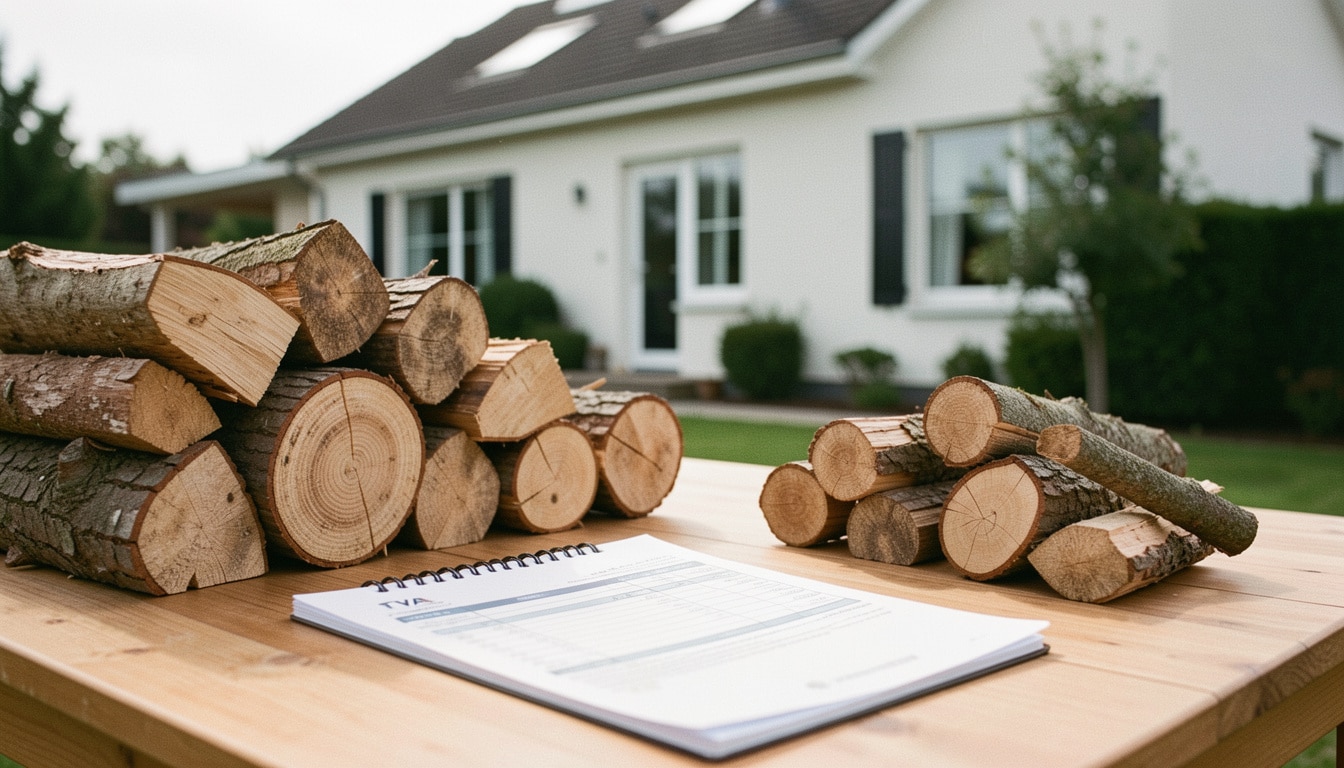
La TVA sur le bois de chauffage représente la règle fiscale qui détermine combien vous payez réellement pour vous chauffer au bois. Elle dépend du type de produit, de l’usage prévu et du contexte de vente, ce qui peut vite brouiller la lecture d’une facture. Comprendre ce mécanisme est essentiel pour vérifier un prix TTC, comparer une commande et éviter une erreur de taux au moment de l’achat.
Dans la pratique, la TVA sur le bois de chauffage s’explique simplement : selon que le bois est destiné au chauffage domestique, à une opération communale ou à une activité professionnelle, le taux peut varier. Cette lecture vous aide à repérer le bon montant, à anticiper votre budget et à mieux comprendre la fiscalité appliquée aux combustibles bois.
Quel taux s’applique au bois de chauffage selon l’usage
Le taux de TVA dépend d’abord de l’usage du bois et du type de produit vendu. Pour un particulier qui achète des bûches pour son foyer, le principe reste simple : le prix affiché doit intégrer le bon taux et apparaître en TTC sur la facture. Quand la vente concerne une énergie bois, un produit préparé différemment ou une commune qui cède du bois, la lecture fiscale change. Le point clé est toujours le même : vérifier si l’usage est domestique, collectif ou lié à une activité spécifique.
| Cas | Lecture fiscale |
|---|---|
| Achat par un particulier pour le chauffage | TVA appliquée selon la règle du produit vendu |
| Vente par une commune | Analyse du contexte de vente et de l’usage |
| Produit transformé ou conditionné différemment | Taux potentiellement distinct selon la catégorie |
Un exemple concret aide à y voir clair : si vous commandez 2 stères pour 180 € TTC, la facture doit permettre de vérifier le taux retenu et le montant total payé. La même logique vaut pour une vente organisée par une commune, où la nature de l’opération compte autant que le combustible lui-même.
Le cas simple du chauffage domestique
Pour un particulier, le bois acheté pour un usage domestique suit une logique lisible : le taux retenu doit correspondre à la catégorie du produit et à la facture remise. Ce cadre permet de comparer deux offres sans se tromper sur le prix TTC.
Quand le produit change la règle
Une bûche n’est pas toujours traitée comme un simple produit de chauffage, surtout si elle est transformée, livrée autrement ou intégrée à une énergie commerciale. Dans une vente gérée par une commune, le taux réduit peut s’apprécier différemment selon la forme du bien et le circuit de vente.
Affouage, forêt communale et usages professionnels
L’affouage, la forêt communale et les usages professionnels n’obéissent pas toujours à la même logique fiscale. Dans une commune, le bois peut être mis à disposition d’habitants dans un cadre collectif, ou vendu par un exploitant dans une logique de travail. Le budget de l’opération, le rôle de la commission et le statut public ou privé influencent alors l’analyse. Le code applicable et l’article de référence servent surtout à distinguer une simple répartition de bois d’une véritable opération soumise à TVA.
- L’affouage relève souvent d’une organisation collective encadrée par la commune.
- La vente classique suppose un acte commercial plus lisible.
- L’usage professionnel engage souvent un exploitant dans une logique de travail.
- Le contexte agricole peut faire entrer l’opération dans un cadre différent.
Dans une forêt, la frontière entre droit d’usage et vente peut sembler fine, mais elle change tout pour le forestier comme pour l’exploitant. Quand l’activité devient agricole, le travail réalisé, la collecte et la distribution peuvent faire basculer l’opération dans un régime fiscal précis, surtout si le produit est intégré à une exploitation.
Comprendre l’affouage sans confusion
L’affouage communal désigne une attribution de bois issue d’une forêt gérée par la commune, dans un cadre collectif et public. L’article de base du code local aide à comprendre que l’opération n’est pas une vente ordinaire.
Le cadre agricole et les opérations soumises à TVA
Un exploitant agricole peut traiter le bois dans le cadre d’un travail agricole, puis le vendre ou le livrer selon un circuit soumis à TVA. Quand l’exploitant organise aussi la coupe ou la préparation, le budget de l’opération et la commission de suivi deviennent des repères utiles. Dans une forêt, le forestier et l’exploitant agricole n’ont pas toujours le même rôle, et c’est souvent là que la règle fiscale se précise.
Pourquoi les combustibles bois ne sont pas tous taxés pareil
Les combustibles bois ne sont pas tous taxés pareil parce qu’ils ne rendent pas le même service énergétique. Un bois brut, une bûche, des granulés ou un produit destiné à alimenter un réseau de chaleur ne relèvent pas toujours du même traitement. La logique fiscale suit la fonction du produit : produire de la chaleur pour un foyer, alimenter une installation industrielle, ou entrer dans une chaîne de distribution plus large. Le gouvernement et l’État ajustent ces dispositions pour tenir compte de l’usage, de l’énergie et des objectifs de réduction des coûts.
| Catégorie | Lecture fiscale |
|---|---|
| Bois de chauffage domestique | Traitement lié à l’usage de chaleur |
| Bois-énergie pour réseau | Analyse énergétique spécifique |
| Produit industriel ou agricole | Règle fiscale différente selon l’usage |
Un foyer qui compare 1 mètre cube de bois, des pellets et une fourniture pour un réseau de chaleur voit vite l’écart : le même arbre, la même coupe et la même terre n’aboutissent pas au même traitement fiscal. L’année 2026 remet d’ailleurs la question du taux au centre des débats, avec l’idée de réduire la taxe sur certains combustibles pour la finance publique et la transition énergétique.
FAQ – Questions fréquentes sur la fiscalité du chauffage au bois
Quel taux de TVA s’applique au bois de chauffage pour un particulier ?
Le taux dépend du produit vendu et de l’usage domestique indiqué sur la facture. Pour un particulier, le prix TTC doit permettre de vérifier la TVA retenue.
L’affouage communal suit-il la même règle fiscale ?
Non, l’affouage communal peut relever d’un cadre distinct, car la commune et l’exploitant n’interviennent pas dans une simple vente ordinaire.
Le prix TTC doit-il toujours apparaître sur la facture ?
Oui, le prix TTC doit apparaître pour que vous puissiez contrôler le montant final payé et repérer le taux appliqué.
Un taux réduit est-il prévu pour les combustibles bois ?
Un taux réduit peut être évoqué dans le débat fiscal, mais il faut vérifier la disposition en vigueur auprès des sources officielles avant d’acheter du bois.

Vous aimerez aussi
 Fiscalité

 Fiscalité
 Fiscalité
 Fiscalité